Domain software-übersetzung.de kaufen?
Wir ziehen mit dem Projekt
software-übersetzung.de um.
Sind Sie am Kauf der Domain
software-übersetzung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain software-übersetzung.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Linguistische Diskursanalyse, Fachbücher von Sylvia Bendel LarcherDas Lehr- und Arbeitsbuch "Linguistische Diskursanalyse" von Sylvia Bendel Larcher richtet sich an fortgeschrittene Studierende und bietet eine umfassende Einführung in die Methoden der linguistischen Diskursanalyse. Es beginnt mit einer prägnanten Übersicht über die wesentlichen Bereiche der Diskursforschung und führt die Lesenden durch die methodischen Schritte zur Durchführung eigener Diskursanalysen. Diese Anleitung ist im deutschen Sprachraum einzigartig in ihrer Detailtiefe. Neben der Analyse schriftlicher Texte werden auch Gespräche und visuelle Daten behandelt. Der Aufbau der Methodenkapitel folgt einer klaren Forschungslogik, die von der Korpusbildung über die Analyse einzelner Texte bis hin zur Identifikation übergreifender diskursiver Muster reicht. Praktische Übungen mit Lösungsvorschlägen und kommentierte Literaturhinweise ergänzen das Buch und fördern das Verständnis der komplexen Thematik. Die zahlreichen Beispiele, unter anderem aus der Managementliteratur, veranschaulichen die Anwendung der Methoden und unterstützen die Lesenden dabei, die erlernten Konzepte in der Praxis anzuwenden.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
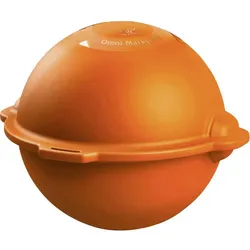
Tempo Communications Exakte Lokalisierung vergrabener Installationen, Messtechnik, MehrfarbigBei Anregung mit einem Standard-Marker-Lokator erzeugen die Markerbälle ein exakt auswertbares Hochfrequenzfeld für cm-genaue Ortung in bis zu 1,5 m Tiefe. Einzigartiges patentiertes Design für überlegene Leistungsmerkmale bei beliebiger Lage des Markerballs. Durch Verzicht auf potentiell gefährliche Chemikalien in den Markern umweltneutral. Der rein passive Aufbau des Markers garantiert seine jahrzehntelange zuverlässige Funktion über die gesamte Lebensdauer der unterirdischen Installation.535,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Linguistische Grenzübergänge, Fachbücher von Roman Opilowski, Izabela KujawaDas Fachbuch "Linguistische Grenzübergänge" eröffnet die neue Reihe "Interkulturelle Linguistik" und bietet innovative Einblicke in aktuelle Forschungsfelder der Sprachkommunikation. Die Beiträge in diesem Werk vereinen verschiedene Ansätze und interdisziplinäre Methoden, die über die Grenzen der konventionellen Sprachwissenschaft hinausgehen. Im Mittelpunkt stehen Themen wie Diskursanalyse, Medienkommunikation sowie der Sprachgebrauch im Unterricht und Berufsleben. Zudem werden Kurztexte im öffentlichen Raum aus lexikalischer, interkultureller und multimodaler Perspektive untersucht. Ein besonderes Augenmerk gilt den lokalen, translokalen und globalen Verknüpfungen von Zeichen, Texten und Diskursen. Dieses Buch ist ein wertvoller Begleiter für Forschende und Studierende der Sprach- und Kommunikationswissenschaften und lädt dazu ein, die Vielfalt sprachlicher Grenzüberschreitungen in modernen gesellschaftlichen und professionellen Kontexten zu erkunden.56,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **


Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Multilingualität in der Stadt, Fachbücher von Stefaniya PtashnykDas Fachbuch "Multilingualität in der Stadt" von Stefaniya Ptashnyk bietet eine tiefgehende sprachhistorische und soziokommunikative Analyse der Stadt Lviv/Lemberg im Zeitraum von 1848 bis 1918. Es untersucht das sich wandelnde mehrsprachige Verhalten der Bevölkerung und beleuchtet die komplexen Dynamiken der Koexistenz und Konkurrenz zwischen den Sprachen Polnisch, Ukrainisch und Deutsch. Darüber hinaus werden auch die Verwendungen von Jiddisch, Hebräisch, Latein und weiteren Sprachen in den Bereichen Bildung und Presse betrachtet. Die Studie ist Teil der renommierten German Linguistic Studies Series, die sich durch ihre umfassende Themenvielfalt und interdisziplinären Ansätze auszeichnet. Sie richtet sich an Forschende und Interessierte, die sich mit den sprachlichen und sozialen Aspekten von Mehrsprachigkeit auseinandersetzen möchten.119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Linguistische Wissenschaftsforschung, Fachbücher von Nina KalwaDas Fachbuch "Linguistische Wissenschaftsforschung" von Nina Kalwa bietet eine umfassende Analyse der sprachlichen Hervorbringung von Wissenschaft, insbesondere im Kontext der Germanistischen Linguistik. Es beleuchtet die Wechselwirkungen zwischen Sprache und Wissenschaft und untersucht, wie linguistische Strukturen und Konzepte die wissenschaftliche Kommunikation beeinflussen. Mit 362 Seiten bietet das Buch tiefgehende Einblicke in die Sprachwissenschaft und Linguistik und richtet sich an Studierende, Forschende und Interessierte in diesen Fachbereichen. Der feste Einband sorgt für Langlebigkeit und eine ansprechende Präsentation. Die Veröffentlichung im Jahr 2025 stellt sicher, dass die Inhalte aktuell und relevant sind. Das Buch ist in deutscher Sprache verfasst und bietet somit eine wertvolle Ressource für alle, die sich mit der Thematik auseinandersetzen möchten.109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Linguistische Diskursanalyse, Fachbücher von Sylvia Bendel LarcherDas Lehr- und Arbeitsbuch "Linguistische Diskursanalyse" von Sylvia Bendel Larcher richtet sich an fortgeschrittene Studierende und bietet eine umfassende Einführung in die Methoden der linguistischen Diskursanalyse. Es beginnt mit einer prägnanten Übersicht über die wesentlichen Bereiche der Diskursforschung und führt die Lesenden durch die methodischen Schritte zur Durchführung eigener Diskursanalysen. Diese Anleitung ist im deutschen Sprachraum einzigartig in ihrer Detailtiefe. Neben der Analyse schriftlicher Texte werden auch Gespräche und visuelle Daten behandelt. Der Aufbau der Methodenkapitel folgt einer klaren Forschungslogik, die von der Korpusbildung über die Analyse einzelner Texte bis hin zur Identifikation übergreifender diskursiver Muster reicht. Praktische Übungen mit Lösungsvorschlägen und kommentierte Literaturhinweise ergänzen das Buch und fördern das Verständnis der komplexen Thematik. Die zahlreichen Beispiele, unter anderem aus der Managementliteratur, veranschaulichen die Anwendung der Methoden und unterstützen die Lesenden dabei, die erlernten Konzepte in der Praxis anzuwenden.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Tempo Communications Exakte Lokalisierung vergrabener Installationen, Messtechnik, MehrfarbigBei Anregung mit einem Standard-Marker-Lokator erzeugen die Markerbälle ein exakt auswertbares Hochfrequenzfeld für cm-genaue Ortung in bis zu 1,5 m Tiefe. Einzigartiges patentiertes Design für überlegene Leistungsmerkmale bei beliebiger Lage des Markerballs. Durch Verzicht auf potentiell gefährliche Chemikalien in den Markern umweltneutral. Der rein passive Aufbau des Markers garantiert seine jahrzehntelange zuverlässige Funktion über die gesamte Lebensdauer der unterirdischen Installation.535,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Linguistische Grenzübergänge, Fachbücher von Roman Opilowski, Izabela KujawaDas Fachbuch "Linguistische Grenzübergänge" eröffnet die neue Reihe "Interkulturelle Linguistik" und bietet innovative Einblicke in aktuelle Forschungsfelder der Sprachkommunikation. Die Beiträge in diesem Werk vereinen verschiedene Ansätze und interdisziplinäre Methoden, die über die Grenzen der konventionellen Sprachwissenschaft hinausgehen. Im Mittelpunkt stehen Themen wie Diskursanalyse, Medienkommunikation sowie der Sprachgebrauch im Unterricht und Berufsleben. Zudem werden Kurztexte im öffentlichen Raum aus lexikalischer, interkultureller und multimodaler Perspektive untersucht. Ein besonderes Augenmerk gilt den lokalen, translokalen und globalen Verknüpfungen von Zeichen, Texten und Diskursen. Dieses Buch ist ein wertvoller Begleiter für Forschende und Studierende der Sprach- und Kommunikationswissenschaften und lädt dazu ein, die Vielfalt sprachlicher Grenzüberschreitungen in modernen gesellschaftlichen und professionellen Kontexten zu erkunden.56,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.